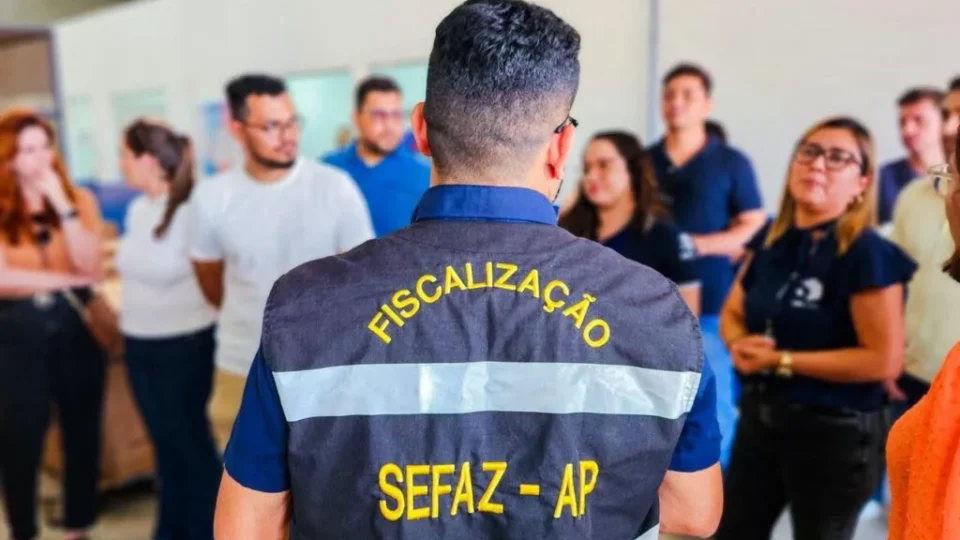
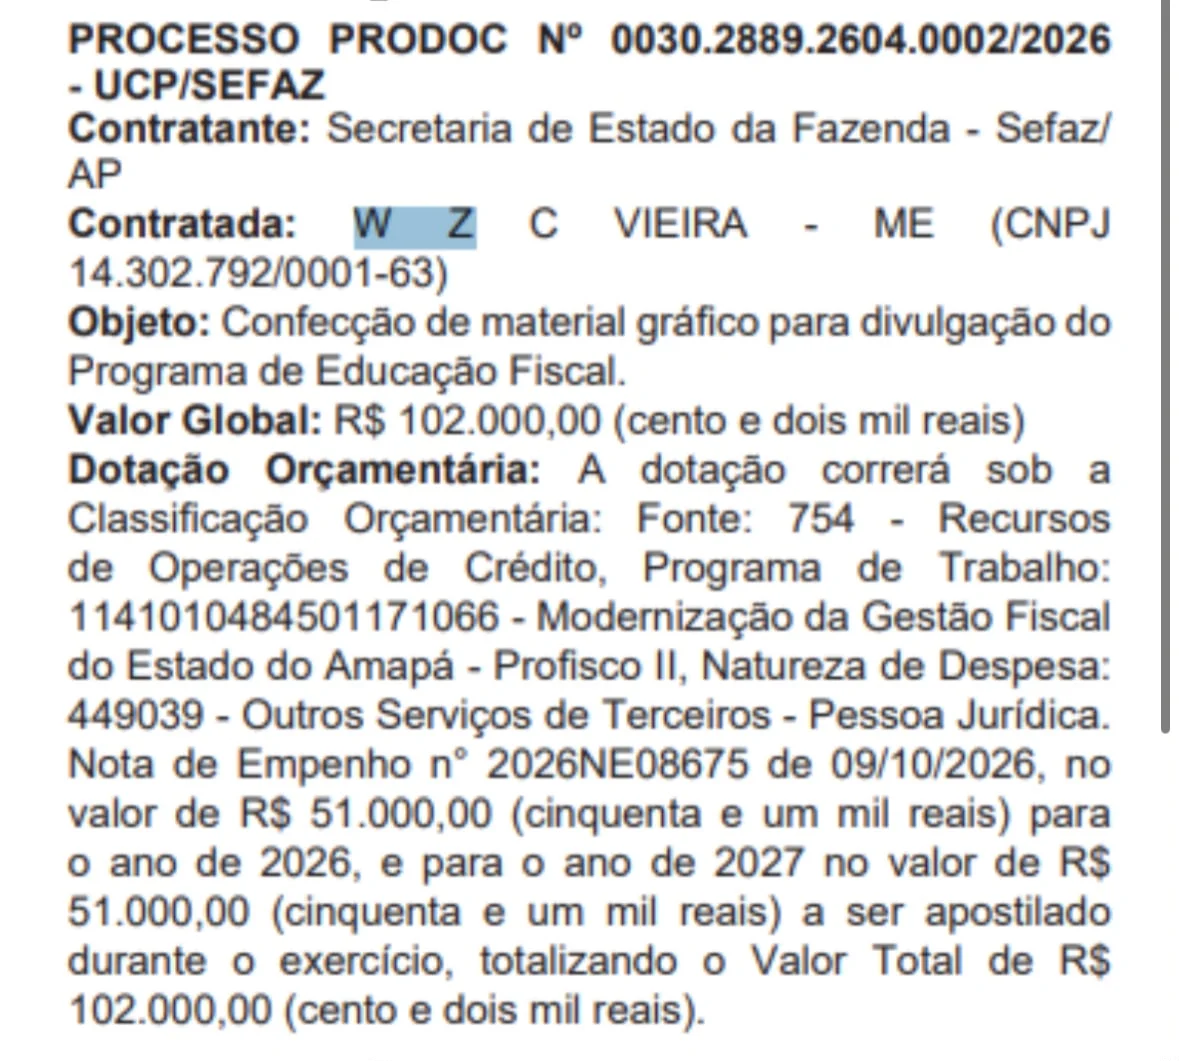
A Secretaria de Estado da Fazenda do Amapá (Sefaz-AP) firmou um contrato de R$ 102 mil para a confecção de materiais gráficos destinados à divulgação do Programa de Educação Fiscal. O contrato nº 018/2026 foi celebrado no âmbito do Profisco II com a empresa W Z C Vieira – ME, inscrita no CNPJ 14.302.792/0001-63.
Conforme o extrato contratual, o valor global está dividido em duas parcelas de R$ 51 mil. Para 2026, foi identificado o empenho nº 2026NE08675, emitido em 9 de outubro, no valor de R$ 51 mil. A outra metade está prevista para 2027, mediante apostilamento, conforme as informações do documento.
A divisão dos recursos entre dois exercícios financeiros é um dos pontos que precisam ser considerados na análise do contrato. O extrato informa o valor total e a finalidade da contratação, mas não apresenta, de forma detalhada, a relação dos materiais gráficos previstos, as quantidades, os preços unitários nem os critérios utilizados para a escolha da empresa.
Contrato prevê materiais para divulgação da Educação Fiscal
O objeto da contratação é a produção de materiais gráficos para divulgar o Programa de Educação Fiscal, iniciativa relacionada à conscientização da população sobre tributos e cidadania fiscal.
Para esclarecer como os R$ 102 mil serão aplicados, é necessário consultar a íntegra do contrato e o processo administrativo que fundamentou a contratação. Esses documentos podem detalhar quais produtos serão confeccionados, as especificações técnicas, as quantidades previstas e os valores de cada item.
Também é importante verificar qual procedimento foi adotado para selecionar a empresa W Z C Vieira – ME, se houve participação de outros fornecedores e quais parâmetros foram utilizados para avaliar a compatibilidade dos preços com os praticados no mercado.
Recursos estão divididos entre 2026 e 2027
O extrato identifica o empenho de R$ 51 mil para o exercício de 2026, enquanto os outros R$ 51 mil estão previstos para 2027, mediante apostilamento.
A previsão de recursos para o próximo exercício, por si só, não indica irregularidade. Para compreender a execução financeira do contrato, é necessário verificar as condições estabelecidas no instrumento, a disponibilidade orçamentária e os registros de empenho, liquidação e pagamento correspondentes a cada etapa.
A análise também deve esclarecer o cronograma de produção e entrega dos materiais e os mecanismos previstos para fiscalizar a execução do serviço.
Documentos devem esclarecer os custos
A apuração sobre o contrato nº 018/2026 depende da consulta ao instrumento completo, ao processo administrativo e à nota de empenho nº 2026NE08675.
A Sefaz-AP deve ser procurada para informar quais materiais serão produzidos, em que quantidades, quais são os preços unitários e como ocorreu a seleção da fornecedora. A empresa W Z C Vieira – ME também deve ser consultada sobre os serviços previstos e a composição dos valores.
Até que esses documentos sejam examinados, não é possível concluir se os preços estão acima dos valores de mercado ou se houve irregularidade na contratação.
O Poder poderá atualizar esta reportagem após a análise da documentação completa e o recebimento das manifestações dos envolvidos.